
Zakup własnego mieszkania lub domu to dla wielu osób jedna z największych decyzji finansowych w życiu. Nic więc dziwnego, że gdy pojawia się pomysł na własną nieruchomość, pierwszym odruchem jest zwykle sprawdzanie ogłoszeń. Zaczynamy porównywać lokalizacje, metraż, standard wykończenia i ceny. Problem w tym, że na tym etapie często jeszcze nie wiemy, na jaką nieruchomość rzeczywiście możemy sobie pozwolić.
Gdybym dzisiaj sama planowała zakup mieszkania lub domu na kredyt, zrobiłabym to inaczej. Nie zaczynałabym od przeglądania ofert nieruchomości ani od szukania banku z najniższym oprocentowaniem. Najpierw zajęłabym się własnymi finansami.
Sprawdziłabym, ile rzeczywiście zostaje mi każdego miesiąca po opłaceniu wszystkich wydatków, uporządkowałabym posiadane zobowiązania i policzyła zdolność kredytową. Zastanowiłabym się również, jaką ratę jestem w stanie płacić nie tylko dzisiaj, ale także wtedy, gdy pojawią się nieprzewidziane wydatki albo zmieni się moja sytuacja życiowa.
Dopiero później określiłabym budżet na zakup nieruchomości.
To ważne, ponieważ zdolność kredytowa i bezpieczny budżet nie są tym samym. Bank może uznać, że stać mnie na określoną kwotę kredytu, ale to ja będę spłacać go przez kolejne lata. Maksymalna dostępna kwota finansowania nie musi więc być kwotą, którą powinnam wykorzystać.
Podobnie podeszłabym do wkładu własnego. Nie przeznaczałabym automatycznie wszystkich zgromadzonych oszczędności na zakup nieruchomości tylko po to, żeby zmniejszyć kwotę kredytu. Po transakcji nadal mogą pojawić się koszty remontu, wyposażenia, przeprowadzki czy zwykłe nieprzewidziane wydatki. Własne mieszkanie i zerowe oszczędności nie dawałyby mi poczucia finansowego bezpieczeństwa.
Dopiero mając odpowiedzi na te pytania, zaczęłabym oglądać nieruchomości. Wiedziałabym już wtedy, czego szukam, jaki przedział cenowy jest dla mnie odpowiedni i gdzie znajduje się granica, której nie chcę przekraczać.
W tym artykule pokażę Ci cały proces dokładnie w takiej kolejności, w jakiej sama bym go przeprowadziła. Od pierwszej analizy domowego budżetu, przez przygotowanie do badania zdolności kredytowej i zgromadzenie wkładu własnego, aż po wybór nieruchomości, porównanie ofert banków i podpisanie umowy kredytowej.
Nie chodzi przy tym o to, żeby za wszelką cenę uzyskać jak najwyższy kredyt. Chodzi o to, żeby podjąć decyzję, z którą będzie można spokojnie żyć również kilka czy kilkanaście lat później.
Krok 1. Najpierw sprawdziłabym swój budżet
Pierwszy etap nie wymaga jeszcze wizyty w banku. Wymaga natomiast uczciwego spojrzenia na własne finanse.
Zaczęłabym od policzenia miesięcznych dochodów gospodarstwa domowego oraz wszystkich wydatków. I nie ograniczałabym się wyłącznie do rachunków za mieszkanie, energię czy telefon.
Sprawdziłabym, ile przeciętnie wydaję na żywność, samochód, paliwo, dzieci, zwierzęta, abonamenty, prywatną opiekę medyczną, ubrania, rozrywkę, wakacje i wszystkie pozostałe elementy codziennego życia.
Dlaczego?
Ponieważ po uruchomieniu kredytu hipotecznego nadal będę chciała normalnie żyć.
Budżet zakładający, że przez następnych kilkanaście czy kilkadziesiąt lat zrezygnuję z wakacji, restauracji, hobby i wszystkich przyjemności tylko po to, żeby spłacać możliwie najwyższą ratę, nie byłby dla mnie dobrym budżetem.
Plan finansowy powinien być realistyczny, a nie idealny.
Ile naprawdę mogę przeznaczyć na ratę kredytu?
To jedno z najważniejszych pytań całego procesu.
Wyobraźmy sobie, że po analizie bank uznaje, że możemy obsługiwać ratę na określonym poziomie.
Czy oznacza to, że właśnie tak wysoką ratę powinniśmy wybrać?
Nie.
Zdolność kredytowa odpowiada przede wszystkim na pytanie, czy według metodologii konkretnego banku jesteśmy w stanie obsługiwać określone zadłużenie. Nie jest natomiast osobistą rekomendacją dotyczącą naszego stylu życia.
Dlatego sama ustaliłabym dodatkowo własny limit raty.
Sprawdziłabym, ile pieniędzy zostanie mi po jej zapłaceniu i czy ta kwota pozwoli pokryć bieżące wydatki, odkładać pieniądze oraz zachować rezerwę na nieprzewidziane sytuacje.
To właśnie tę kwotę – a nie maksymalną ratę wynikającą ze zdolności – potraktowałabym jako punkt wyjścia do dalszych decyzji.
Krok 2. Zrobiłabym porządek ze swoimi zobowiązaniami
Kolejnym krokiem byłby przegląd wszystkich zobowiązań.
Sprawdziłabym nie tylko kredyty i pożyczki, które rzeczywiście spłacam, ale również produkty, o których na co dzień łatwo zapomnieć.
Mogą to być np. karty kredytowe, limity odnawialne w rachunku czy zakupy ratalne.
Dlaczego ma to znaczenie?
Ponieważ przy badaniu zdolności kredytowej bank analizuje obciążenia finansowe klienta. Niektóre produkty mogą wpływać na wynik tej analizy nawet wtedy, gdy nie wydają się nam szczególnie istotne.
Nie oznacza to oczywiście, że przed kredytem hipotecznym trzeba automatycznie zamknąć wszystkie karty i spłacić każde zobowiązanie.
Najpierw warto sprawdzić, czy rzeczywiście jest to potrzebne.
Jeżeli posiadam niewielkie zobowiązanie, którego wcześniejsza spłata nie poprawi w istotny sposób mojej sytuacji, być może nie ma powodu pozbywać się części oszczędności tylko po to, żeby zamknąć je przed wnioskiem.
W drugą stronę działa to podobnie. Jeżeli nieużywany produkt ogranicza moje możliwości kredytowe, zastanowiłabym się, czy nadal jest mi potrzebny.
Decyzję podjęłabym jednak na podstawie analizy, a nie przypuszczeń.
Krok 3. Sprawdziłabym swoją historię kredytową
Zanim bank zrobi to za mnie, sama chciałabym wiedzieć, co zobaczy podczas analizy.
Historia spłaty wcześniejszych i obecnych zobowiązań może mieć znaczenie przy ubieganiu się o kredyt hipoteczny. Dlatego jeszcze przed rozpoczęciem właściwego procesu sprawdziłabym informacje dotyczące swoich zobowiązań i upewniła się, że nie ma w nich niespodzianek.
Szczególnie ważne byłoby dla mnie sprawdzenie, czy wszystkie informacje są prawidłowe i czy nie występują zobowiązania, o których zdążyłam zapomnieć.
Jeżeli w przeszłości pojawiły się opóźnienia w spłacie, również chciałabym wiedzieć o nich przed złożeniem wniosku.
To daje czas na analizę sytuacji i sprawdzenie, jak mogą do niej podejść poszczególne banki.
Czy brak wcześniejszych kredytów jest problemem?
Wokół historii kredytowej narosło sporo mitów.
Jednym z nich jest przekonanie, że przed kredytem hipotecznym trzeba koniecznie zaciągnąć mały kredyt albo kupić coś na raty, żeby „zbudować historię”.
Nie podejmowałabym takiej decyzji automatycznie.
Zaciąganie zobowiązania tylko po to, żeby mieć zobowiązanie, nie powinno być pierwszym krokiem w przygotowaniach do hipoteki.
Każdą sytuację warto oceniać indywidualnie.
Krok 4. Sprawdziłabym zdolność kredytową – zanim znajdę mieszkanie
To moment, który w moim planie pojawia się przed rozpoczęciem poważnych poszukiwań nieruchomości.
Chciałabym wiedzieć, na jakim poziomie znajduje się moja zdolność kredytowa i czy istnieją czynniki, które mogą ograniczyć możliwości finansowania.
Ważne jest przy tym jedno: zdolność kredytowa nie jest jedną uniwersalną liczbą.
Dlaczego każdy bank może policzyć zdolność inaczej?
Banki stosują własne modele oceny ryzyka i zasady obliczania zdolności kredytowej.
Znaczenie może mieć m.in.:
- wysokość i źródło dochodu,
- okres uzyskiwania dochodu,
- forma zatrudnienia,
- liczba osób w gospodarstwie domowym,
- wysokość aktualnych zobowiązań,
- limity kredytowe,
- wiek kredytobiorcy,
- okres kredytowania,
- parametry planowanego kredytu.
Dlatego ta sama osoba może otrzymać różne wyniki w różnych bankach.
Ma to szczególne znaczenie przy mniej standardowych źródłach dochodu, działalności gospodarczej, dochodach zmiennych czy kilku źródłach zarobków jednocześnie.
Właśnie dlatego nie traktowałabym wyniku z przypadkowego internetowego kalkulatora jako ostatecznej odpowiedzi na pytanie o swoje możliwości.
Kalkulator może dać orientacyjny obraz sytuacji. Nie zastąpi jednak właściwej analizy.
Krok 5. Ustaliłabym swój prawdziwy budżet na nieruchomość
Po sprawdzeniu zdolności miałabym już znacznie więcej informacji.
I dopiero teraz ustaliłabym maksymalną cenę mieszkania lub domu, którego chcę szukać.
Przyjęłabym przy tym prostą zasadę:
budżet na nieruchomość nie powinien być automatycznie równy maksymalnej dostępnej zdolności powiększonej o wszystkie posiadane oszczędności.
Zostawiłabym sobie margines.
Dlaczego?
Ponieważ pomiędzy zakupem mieszkania a spokojnym zamieszkaniem w nim często pojawia się długa lista dodatkowych wydatków.
W przypadku mieszkania z rynku pierwotnego może być potrzebne wykończenie. Przy nieruchomości z rynku wtórnego – remont lub wymiana części wyposażenia.
Do tego dochodzą przeprowadzka, meble, sprzęt AGD i RTV, ewentualne poprawki oraz wydatki, których wcześniej po prostu nie przewidzieliśmy.
Jeżeli zakup nieruchomości wykorzysta cały dostępny limit kredytowy i wszystkie oszczędności, nawet niewielki nieplanowany koszt może stać się problemem.
Tego chciałabym uniknąć.
Krok 6. Przygotowałabym wkład własny, ale nie oddawałabym bankowi ostatniej złotówki
Wkład własny jest jednym z podstawowych elementów finansowania zakupu nieruchomości kredytem hipotecznym.
Im wcześniej zaczniemy go planować, tym lepiej.
Sama nie patrzyłabym jednak wyłącznie na to, ile pieniędzy jestem w stanie przeznaczyć na wkład własny.
Zadałabym sobie jeszcze jedno pytanie:
Ile oszczędności zostanie mi po zakupie?
To bardzo istotne rozróżnienie.
Załóżmy, że zgromadziłam większą kwotę i technicznie mogę przeznaczyć niemal całość na zakup nieruchomości. Wyższy wkład może oznaczać niższą kwotę potrzebnego finansowania.
Ale jeśli po transakcji na moim rachunku zostanie niemal zero, mój poziom bezpieczeństwa finansowego gwałtownie spadnie.
Dlatego nie kierowałabym się zasadą „jak najwięcej wkładu za wszelką cenę”.
Szukałabym równowagi między wysokością kredytu a zachowaniem odpowiedniej rezerwy finansowej.
Krok 7. Zostawiłabym sobie poduszkę finansową
To element, którego zdecydowanie nie pominęłabym przy własnym kredycie.
Zakup mieszkania nie powoduje, że życie na kilka lat przestaje generować niespodziewane wydatki.
Samochód może wymagać naprawy. Lodówka może się zepsuć. Może pojawić się większy wydatek zdrowotny, chwilowy spadek dochodów albo konieczność przeprowadzenia nieplanowanego remontu.
Dlatego po zakupie nieruchomości chciałabym nadal posiadać oszczędności.
Ich właściwa wysokość zależy od indywidualnej sytuacji.
Innej rezerwy może potrzebować osoba zatrudniona na stabilnej umowie, bez dzieci i dodatkowych zobowiązań, a innej przedsiębiorca utrzymujący rodzinę i posiadający nieregularne dochody.
Nie szukałabym więc jednej magicznej kwoty.
Zastanowiłabym się raczej, przez jaki czas jestem w stanie normalnie funkcjonować, gdyby moje dochody nagle się zmniejszyły.
Krok 8. Dopiero teraz zaczęłabym szukać mieszkania lub domu
I dopiero w tym miejscu otworzyłabym portale z nieruchomościami.
Różnica polega na tym, że teraz dokładnie wiem, czego mogę szukać.
Mam określony przedział cenowy. Znam orientacyjne możliwości finansowania. Wiem, ile własnych środków chcę przeznaczyć na zakup i jakiej raty nie zamierzam przekraczać.
Dzięki temu nie tracę czasu na nieruchomości, które znajdują się daleko poza moim budżetem.
Co równie ważne, łatwiej zachować chłodną głowę podczas negocjacji.
Jeżeli wiem, że moja granica wynosi określoną kwotę, nie przesuwam jej bez końca tylko dlatego, że zakochałam się w konkretnym mieszkaniu.
A przy zakupie nieruchomości emocje potrafią być bardzo silne.
Krok 9. Nie patrzyłabym wyłącznie na cenę nieruchomości
Dwa mieszkania kosztujące tyle samo nie muszą oznaczać takiego samego wydatku.
Jedno może być gotowe do zamieszkania, drugie wymagać generalnego remontu.
Jedno może mieć miejsce postojowe w cenie, w drugim trzeba je dokupić.
W jednym przez pierwsze lata nie będziemy musieli robić praktycznie nic, w drugim już po odbiorze może czekać nas lista dodatkowych wydatków.
Dlatego porównując nieruchomości, patrzyłabym na całkowity budżet potrzebny do doprowadzenia ich do stanu, w którym rzeczywiście chcę mieszkać.
Mieszkanie tańsze na portalu ogłoszeniowym nie zawsze będzie tańszym rozwiązaniem.
Rynek pierwotny czy wtórny?
Nie wybierałabym pomiędzy nimi wyłącznie na podstawie ceny za metr.
Na rynku pierwotnym uwzględniłabym koszty wykończenia oraz czas potrzebny do wprowadzenia się.
Na rynku wtórnym dokładnie sprawdziłabym stan techniczny lokalu i potencjalny zakres remontu.
W obu przypadkach interesowałby mnie również stan prawny nieruchomości.
W przypadku domu lista elementów wymagających weryfikacji będzie jeszcze dłuższa.
Krok 10. Przed podpisaniem umowy dotyczącej nieruchomości sprawdziłabym możliwość finansowania
To moment, w którym emocje bywają największe.
Znaleźliśmy mieszkanie. Sprzedający chce szybko podpisać umowę. Pojawia się obawa, że ktoś inny nas ubiegnie.
Właśnie wtedy szczególnie uważałabym na podejmowanie decyzji pod presją czasu.
Wcześniejsze sprawdzenie zdolności bardzo pomaga, ale nie jest równoznaczne z gwarancją otrzymania kredytu.
Bank analizuje nie tylko kredytobiorcę.
Analizuje również nieruchomość, która ma stanowić zabezpieczenie kredytu.
Dlatego przed zobowiązaniem się do transakcji chciałabym wiedzieć możliwie dużo zarówno o własnej sytuacji, jak i o kupowanej nieruchomości.
Zwróciłabym też szczególną uwagę na treść podpisywanych dokumentów, terminy oraz zasady dotyczące wpłacanych środków.
Nie podpisywałabym dokumentu tylko dlatego, że „wszyscy taki podpisują”.
Krok 11. Przygotowałabym dokumenty wcześniej
Kompletowanie dokumentów nie jest najbardziej ekscytującą częścią zakupu mieszkania, ale może znacząco wpłynąć na sprawność całego procesu.
Dlatego część dokumentów przygotowałabym jeszcze przed znalezieniem nieruchomości.
Zakres będzie zależał przede wszystkim od źródła dochodu oraz wymagań konkretnego banku.
Inne dokumenty będą potrzebne osobie zatrudnionej na umowę o pracę, inne przedsiębiorcy, a jeszcze inne osobie uzyskującej dochody z kilku źródeł.
Druga grupa dokumentów dotyczy nieruchomości.
Tutaj zakres zależy m.in. od tego, czy kupujemy mieszkanie czy dom, nieruchomość z rynku pierwotnego czy wtórnego, albo finansujemy budowę.
Nie zbierałabym jednak wszystkich możliwych dokumentów „na zapas”.
Najpierw sprawdziłabym wymagania banków, do których rzeczywiście planuję złożyć wnioski.
Krok 12. Porównałabym kilka ofert kredytu hipotecznego
Gdy znam już nieruchomość i potrzebną kwotę finansowania, przychodzi czas na dokładne porównanie ofert.
I tutaj zdecydowanie nie zatrzymałabym się na reklamowanym oprocentowaniu.
Kredyt hipoteczny jest produktem złożonym.
Na jego atrakcyjność mogą wpływać m.in.:
- oprocentowanie,
- wysokość marży,
- prowizja,
- wymagane ubezpieczenia,
- produkty dodatkowe,
- koszt prowadzenia rachunku lub korzystania z karty, jeśli są elementem oferty,
- zasady wcześniejszej częściowej i całkowitej spłaty,
- warunki obowiązujące w kolejnych latach,
- sposób wypłaty środków.
Sprawdziłabym także, co trzeba zrobić, żeby utrzymać warunki przedstawione w ofercie.
Jeżeli niższy koszt kredytu wymaga korzystania z dodatkowego produktu, interesowałoby mnie nie tylko to, ile kosztuje dzisiaj, ale też jak długo trzeba go utrzymywać i co stanie się z warunkami kredytu po rezygnacji.
Najniższa rata nie zawsze oznacza najtańszy kredyt
To bardzo ważne.
Sama wysokość miesięcznej raty nie wystarcza do rzetelnego porównania dwóch ofert.
Niższa rata może wynikać np. z innej konstrukcji oprocentowania, dłuższego okresu spłaty albo odmiennych parametrów oferty.
Dlatego porównywałabym kredyty przy możliwie zbliżonych założeniach.
Dopiero wtedy można zobaczyć rzeczywiste różnice.
Krok 13. Sprawdziłabym oprocentowanie, ale również to, co się za nim kryje
Oprocentowanie ma bezpośredni wpływ na koszt kredytu i wysokość raty, dlatego oczywiście zwróciłabym na nie uwagę.
Nie analizowałabym go jednak w oderwaniu od pozostałych warunków.
W przypadku kredytu hipotecznego trzeba wiedzieć przede wszystkim, jak skonstruowane jest oprocentowanie i w jaki sposób może zmieniać się rata.
Jeżeli rozważam okresowo stałą stopę, sprawdziłabym, na jaki okres obowiązuje oraz co dzieje się po jego zakończeniu.
Jeżeli rozważam oprocentowanie zmienne, chciałabym dokładnie rozumieć mechanizm jego działania oraz ryzyko zmiany raty.
Nie wybierałabym jednego rozwiązania tylko dlatego, że w momencie składania wniosku daje niższą ratę.
Kredyt hipoteczny jest zobowiązaniem długoterminowym. Ważne jest więc nie tylko to, ile zapłacę w pierwszym miesiącu, ale również z jakim ryzykiem będę mierzyć się później.
Krok 14. Dokładnie sprawdziłabym wszystkie ubezpieczenia i produkty dodatkowe
Przy kredycie hipotecznym mogą pojawić się dodatkowe produkty.
Nie zakładałabym z góry, że każdy z nich jest niekorzystny. Nie zakładałabym również, że skoro proponuje go bank, na pewno muszę z niego korzystać przez cały okres kredytowania.
Sprawdziłabym:
- czy dany produkt jest obowiązkowy,
- przez jaki okres trzeba go utrzymywać,
- ile kosztuje,
- jaki zapewnia zakres ochrony,
- czy wpływa na oprocentowanie lub prowizję,
- co stanie się po rezygnacji.
W przypadku ubezpieczenia interesowałby mnie również zakres ochrony, a nie wyłącznie wysokość składki.
Tanie ubezpieczenie, które w interesującej mnie sytuacji nie zapewnia odpowiedniej ochrony, niekoniecznie będzie dobrym wyborem.
Krok 15. Sprawdziłabym, jak wygląda wcześniejsza spłata i nadpłata
Dziś mogę zakładać, że będę spłacała kredyt zgodnie z harmonogramem przez wiele lat.
Za kilka lat moja sytuacja może wyglądać zupełnie inaczej.
Mogę więcej zarabiać, otrzymać dodatkowe środki, sprzedać inną nieruchomość albo po prostu regularnie odkładać pieniądze z myślą o szybszej spłacie zobowiązania.
Dlatego już na etapie wyboru kredytu sprawdziłabym warunki jego nadpłacania.
Interesowałoby mnie m.in., jak wygląda techniczna obsługa nadpłaty oraz jakie mam możliwości po jej dokonaniu.
Nie odkładałabym tego pytania na przyszłość.
Elastyczność kredytu również ma wartość.
Krok 16. Złożyłabym wnioski dopiero po wyborze strategii
Nie wysyłałabym wniosku przypadkowo do pierwszego banku, który wyświetli mi reklamę.
Najpierw chciałabym wiedzieć:
- jaka kwota jest mi potrzebna,
- jak wygląda moja zdolność,
- które banki akceptują moją sytuację dochodową,
- jakie oferty są dla mnie interesujące,
- jakie dokumenty będą potrzebne,
- jakie są terminy wynikające z transakcji.
Dopiero na tej podstawie ustaliłabym strategię składania wniosków.
Chodzi nie tylko o cenę.
W konkretnej sytuacji równie ważne mogą być sposób liczenia dochodu, podejście do danej nieruchomości, procedury banku czy czas potrzebny na przeprowadzenie procesu.
Najtańsza oferta na papierze nie pomoże, jeśli w danej sytuacji nie będzie możliwa do uzyskania.
Krok 17. Po otrzymaniu decyzji jeszcze raz porównałabym warunki
Pozytywna decyzja kredytowa potrafi przynieść ogromną ulgę.
To jednak nie jest moment, w którym przestałabym analizować dokumenty.
Wręcz przeciwnie.
Sprawdziłabym, czy warunki przedstawione w decyzji odpowiadają temu, czego oczekiwałam, oraz porównałabym dostępne propozycje.
Na tym etapie interesowałaby mnie już nie symulacja, ale konkretne warunki, które bank jest gotowy mi zaproponować.
Nie zakładałabym też, że skoro dostałam pozytywną decyzję, muszę automatycznie wybrać właśnie ten bank.
Jeżeli mam możliwość porównania kilku propozycji, zrobiłabym to przed podpisaniem umowy.
Krok 18. Umowę kredytową przeczytałabym od początku do końca
Wiem, że brzmi to banalnie.
Umowa kredytowa jest jednak jednym z najważniejszych dokumentów finansowych, jakie możemy podpisać.
Nie ograniczyłabym się do sprawdzenia kwoty kredytu i wysokości raty.
Chciałabym wiedzieć:
- jakie warunki muszę spełnić przed uruchomieniem środków,
- kiedy i w jaki sposób kredyt zostanie wypłacony,
- jak naliczane jest oprocentowanie,
- jakie dodatkowe produkty są związane z ofertą,
- kiedy mogą zmienić się warunki,
- jakie obowiązki mam już po uruchomieniu kredytu,
- jak wygląda wcześniejsza spłata,
- co może spowodować wzrost kosztów.
Jeżeli czegoś nie rozumiem, pytam.
Nie podpisywałabym umowy z założeniem: „pewnie tak musi być”.
Krok 19. Nie kończyłabym interesowania się kredytem po jego uruchomieniu
To punkt, o którym często zapominamy.
Podpisanie umowy nie oznacza, że przez następne kilkanaście czy kilkadziesiąt lat nie warto już zaglądać do warunków swojego kredytu.
Sytuacja na rynku może się zmieniać.
Mogą pojawić się inne oferty. Moja sytuacja finansowa również może wyglądać zupełnie inaczej.
Dlatego co pewien czas sprawdziłabym, czy posiadany kredyt nadal odpowiada moim potrzebom.
Może się okazać, że warto rozważyć nadpłatę. W innych okolicznościach do analizy może nadawać się refinansowanie, czyli przeniesienie zobowiązania do innego banku.
Nie oznacza to, że za każdym razem trzeba cokolwiek zmieniać.
Chodzi o coś prostszego:
kredyt hipoteczny nie powinien być produktem, o którym przypominamy sobie wyłącznie w dniu pobrania raty.
Czego nie zrobiłabym przed kredytem hipotecznym?
Gdybym miała zebrać swoje podejście w kilku zasadach, równie ważna jak lista rzeczy do zrobienia byłaby lista rzeczy, których bym unikała.
Przede wszystkim nie kupowałabym nieruchomości na granicy swoich możliwości finansowych tylko dlatego, że bank jest gotowy udzielić mi odpowiednio wysokiego finansowania.
Nie zaciągałabym również nowych zobowiązań bez zastanowienia w okresie przygotowywania się do kredytu. Zakup samochodu na kredyt, duże raty za wyposażenie czy uruchomienie nowych limitów mogą zmienić sytuację finansową.
Nie zmieniałabym też pochopnie swojej sytuacji zawodowej w kluczowym momencie procesu bez wcześniejszego sprawdzenia konsekwencji dla kredytu.
Nie wpłacałabym dużych kwot związanych z nieruchomością bez dokładnego przeczytania dokumentów.
I wreszcie: nie wybierałabym banku wyłącznie na podstawie reklamy, oprocentowania albo pierwszej przedstawionej raty.
Przy zobowiązaniu na wiele lat kilka dodatkowych godzin poświęconych na analizę naprawdę ma znaczenie.
A co, jeśli moja zdolność okaże się za niska?
Taki wynik nie musi automatycznie oznaczać końca planów o zakupie mieszkania.
Najpierw sprawdziłabym, dlaczego zdolność jest niższa od oczekiwanej.
Być może wpływają na nią zobowiązania, które można uporządkować. Być może problemem jest sposób uwzględniania dochodu przez konkretny bank. Być może potrzebujemy większego wkładu własnego, tańszej nieruchomości albo po prostu czasu.
W niektórych sytuacjach rozwiązaniem będzie zmiana parametrów planowanego finansowania.
W innych najlepszą decyzją może być odłożenie zakupu.
I nie traktowałabym tego jako porażki.
Jeżeli analiza pokazuje, że określony kredyt byłby dziś zbyt dużym obciążeniem dla domowego budżetu, rezygnacja z niego w tym momencie może być znacznie lepszą decyzją finansową niż zdobycie finansowania za wszelką cenę.
Celem nie powinno być przecież samo otrzymanie pozytywnej decyzji.
Celem jest zakup nieruchomości w sposób, który nie pozbawi nas finansowego bezpieczeństwa.
Czy przed zakupem mieszkania warto skorzystać z pomocy eksperta finansowego?
Można samodzielnie porównywać oferty banków i przejść przez proces ubiegania się o kredyt hipoteczny.
Wsparcie eksperta może być jednak przydatne szczególnie wtedy, gdy chcemy jeszcze przed znalezieniem nieruchomości sprawdzić swoje możliwości, porównać podejście banków albo mamy mniej standardową sytuację dochodową.
Dla mnie najważniejszy moment współpracy z klientem często pojawia się zanim znajdzie on mieszkanie.
Wtedy mamy czas.
Możemy spokojnie przeanalizować sytuację, zamiast działać pod presją terminów wynikających z umowy ze sprzedającym.
Możemy sprawdzić zdolność, zobowiązania, przygotować dokumenty i określić realny budżet.
Dzięki temu, kiedy pojawi się odpowiednia nieruchomość, klient nie zaczyna od pytania:
„Czy w ogóle dostanę kredyt?”.
Ma już znacznie więcej informacji potrzebnych do podjęcia decyzji.
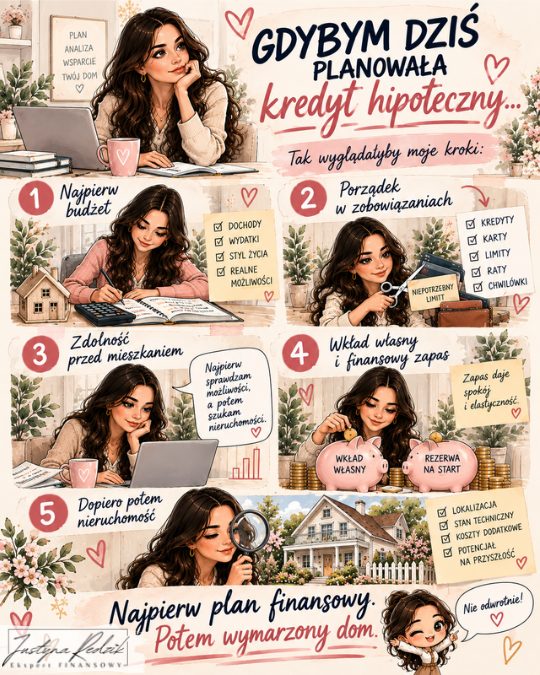
Gdybym dziś planowała kredyt hipoteczny – moja kolejność działań
Gdybym więc miała rozpocząć cały proces od początku, wyglądałby on następująco:
- przeanalizowałabym domowy budżet,
- ustaliłabym bezpieczną wysokość przyszłej raty,
- sprawdziłabym aktualne zobowiązania,
- zweryfikowałabym historię kredytową,
- sprawdziłabym zdolność w różnych bankach,
- określiłabym realny budżet na nieruchomość,
- przygotowałabym wkład własny,
- pozostawiłabym sobie rezerwę finansową,
- dopiero wtedy zaczęłabym szukać nieruchomości,
- przed podpisaniem dokumentów dokładnie sprawdziłabym warunki transakcji,
- przygotowałabym dokumentację,
- porównałabym dostępne kredyty,
- przeanalizowałabym decyzje i umowy,
- dopiero wtedy wybrałabym finansowanie.
Najważniejsza jest dla mnie kolejność.
Najpierw finanse. Potem nieruchomość. Na końcu kredyt dopasowany do całego planu.
Nie odwrotnie.
Podsumowanie
Własne mieszkanie bardzo łatwo potraktować przede wszystkim emocjonalnie.
I trudno się temu dziwić.
W końcu nie kupujemy tabelki w Excelu. Kupujemy miejsce, w którym być może spędzimy kilkanaście kolejnych lat, wychowamy dzieci, będziemy odpoczywać i budować swoje życie.
Ale właśnie dlatego decyzja finansowa stojąca za takim zakupem powinna być dobrze przemyślana.
Gdybym dziś sama planowała kredyt hipoteczny, nie zaczęłabym od banku i nie zaczęłabym od mieszkania.
Zaczęłabym od siebie.
Od własnego budżetu, planów, oszczędności i odpowiedzi na pytanie, jak duże zobowiązanie pozwoli mi nadal czuć się finansowo bezpiecznie.
Dopiero później sprawdziłabym możliwości kredytowe.
A dopiero na końcu zaczęłabym szukać wymarzonej nieruchomości.
Być może oznaczałoby to zakup mieszkania trochę tańszego niż to, na które teoretycznie pozwala mi zdolność kredytowa. Być może zdecydowałabym się poczekać kilka miesięcy i zgromadzić większą rezerwę. A może analiza pokazałaby, że spokojnie mogę pozwolić sobie na nieruchomość, którą planowałam.
Każdy z tych wyników byłby dla mnie dobry.
Bo dobra decyzja kredytowa nie polega na uzyskaniu największej możliwej kwoty. Polega na takim zaplanowaniu finansowania, żeby własny dom pozostał źródłem bezpieczeństwa, a nie finansowego stresu.
Jeśli planujesz zakup mieszkania lub domu i chcesz najpierw sprawdzić swoje możliwości, możesz skontaktować się ze mną jeszcze przed rozpoczęciem poszukiwań nieruchomości. Wspólnie przeanalizujemy Twoją sytuację i sprawdzimy, od czego najlepiej zacząć.